Te sientas delante del banco con una idea sencilla: pagar menos cada mes. Quizá la cuota ha subido, tus ingresos ya no son los mismos o tienes otras deudas que te comen el sueldo. El comercial te habla de una refinanciación de hipoteca, te enseña una cuota más baja y parece que el problema está resuelto.
No firmes todavía. Una cuota menor puede esconder más años de préstamo, más intereses, seguros nuevos, comisiones o una renuncia a reclamar. Soy abogado y te lo explico como lo haría en consulta, sin palabras raras: antes de cambiar tu hipoteca hay que saber qué se modifica, cuánto pagarás en total y si el contrato original tiene algo que puedas reclamar.
Índice
- Por qué refinanciar la hipoteca no siempre es lo que parece
- Novación, subrogación y agrupación de deudas
- Cómo se hace una refinanciación paso a paso
- Cuánto cuesta de verdad refinanciar la hipoteca
- Refinanciar o reclamar cláusulas abusivas
- Riesgos, comisiones y cláusulas que conviene revisar
- Checklist final y cuándo llamar a un abogado
Por qué refinanciar la hipoteca no siempre es lo que parece
Si llegas al banco porque la cuota se ha vuelto difícil de pagar, una propuesta con mensualidad más baja puede parecer la solución inmediata. El problema aparece al revisar el conjunto: más años de préstamo, productos vinculados, comisiones o condiciones que encarecen la deuda aunque la cuota parezca cómoda.
Refinanciar no significa automáticamente pagar menos. Puede reducir el pago mensual porque alarga el plazo, no porque mejore el coste de la operación. También puede sustituir una deuda difícil de asumir por otra con garantías, intereses y obligaciones diferentes. La comparación correcta exige calcular cuánto pagarás desde hoy hasta el último recibo, no mirar solo la cuota anunciada.
El Banco de España explica la refinanciación como la sustitución de uno o varios préstamos por otro nuevo. La misma guía señala que ampliar el plazo puede aliviar cada mensualidad y aumentar los intereses totales. Por eso, antes de aceptar, pide el cuadro completo de pagos y compáralo con lo que todavía debes en tu hipoteca actual.
La escritura antigua sigue importando
La escritura original no pierde valor porque negocies ahora con el banco. Si modificas una hipoteca firmada años atrás, revisa primero qué condiciones tenía y qué cambios pretende introducir la nueva operación. La Ley 5/2019 puede aplicarse a determinados contratos anteriores cuando después de su entrada en vigor se produce una novación o una subrogación. En esos casos, el banco debe informarte de los contenidos que cambian frente al contrato inicial, conforme al artículo 14 y al texto legal sobre la información de las condiciones modificadas.
Compara, como mínimo:
- Tipo de interés, fijo, variable o mixto.
- Diferencial e índice de referencia, si continúa siendo variable.
- Duración restante y nueva fecha de vencimiento.
- Comisiones y compensaciones por la modificación o cancelación.
- Seguros, tarjetas y domiciliaciones necesarios para conservar bonificaciones.
- Cláusulas de renuncia, reconocimientos de deuda o acuerdos globales.
Regla de consulta: una cuota menor no basta. Si no puedes calcular el coste pendiente completo, todavía no tienes una oferta comparable.
Refinanciar puede servir para ganar estabilidad, evitar un impago o ajustar la deuda a ingresos que han cambiado. También puede limitarse a aplazar el problema. Si ya existen retrasos, desempleo o ingresos irregulares, prioriza proteger la vivienda y revisar el contrato antes de perseguir el tipo nominal más atractivo. Si aparecen renuncias o dudas sobre cláusulas abusivas, consulta a un profesional antes de firmar.
Novación, subrogación y agrupación de deudas
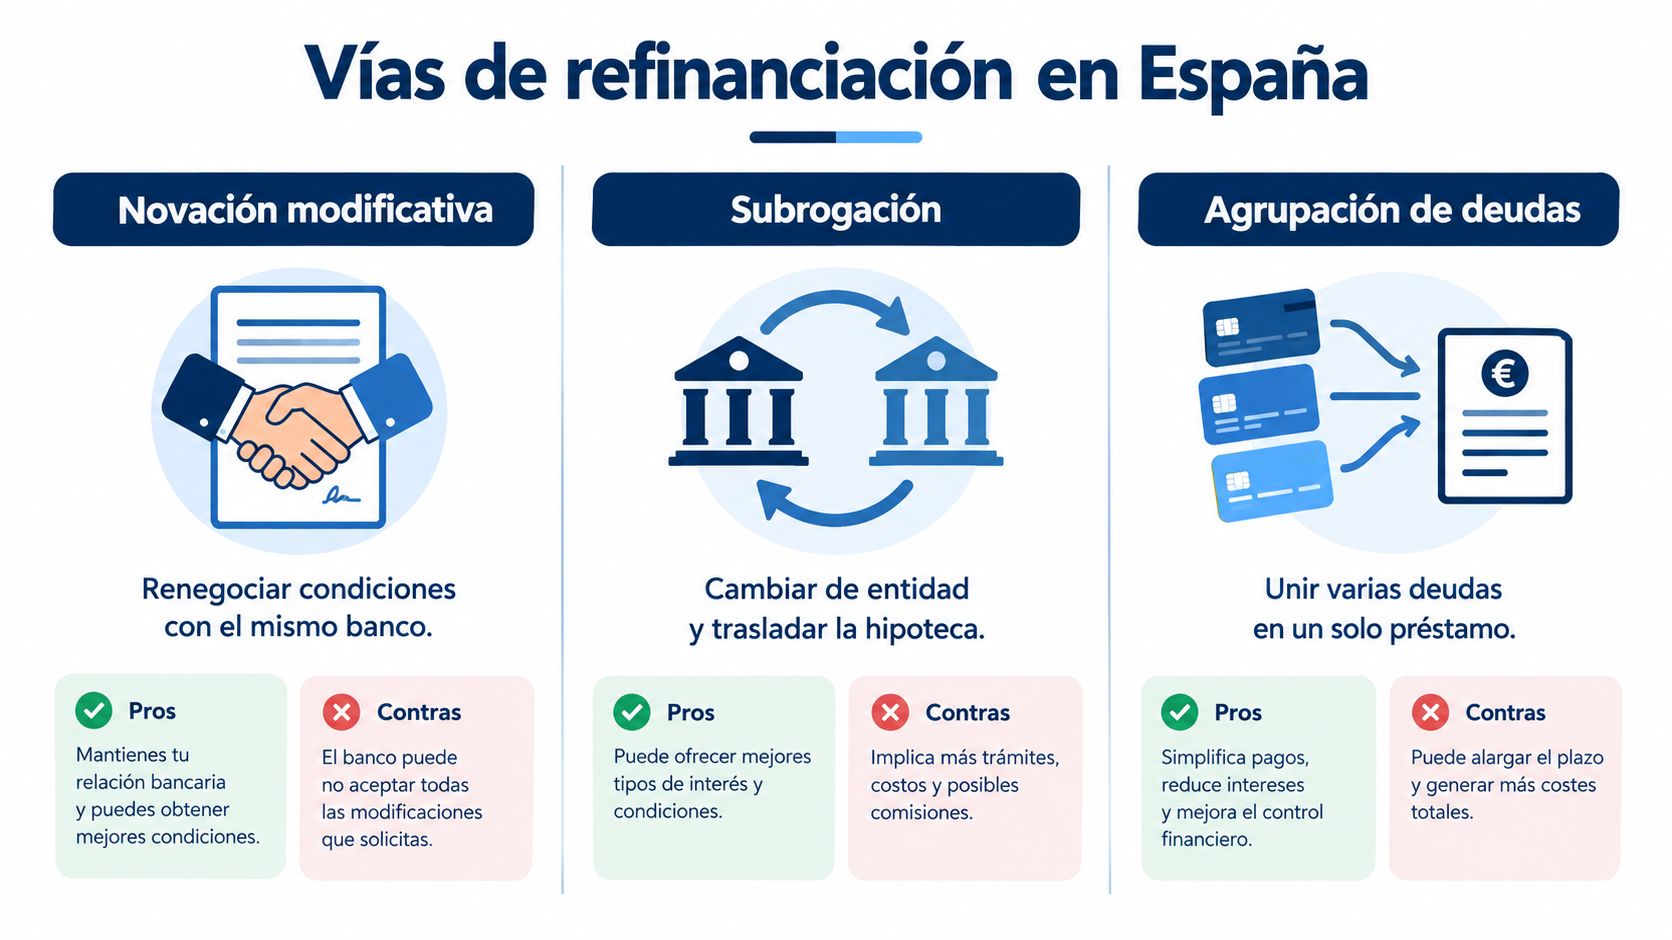
En España hay tres caminos que suelen mezclarse bajo la palabra refinanciación. No son lo mismo, y elegir mal puede encarecer la operación o hacerte firmar una estructura que no necesitas.
Qué cambia en cada vía
La novación modificativa se negocia con el banco que ya tiene tu hipoteca. Puedes intentar cambiar el tipo, el plazo, el diferencial, las garantías o determinadas vinculaciones. Es el camino más directo cuando tu banco acepta mejorar la operación y tú prefieres evitar un traslado.
La subrogación acreedora consiste en llevar la hipoteca a otra entidad. El nuevo banco ofrece unas condiciones, paga o asume la deuda conforme al procedimiento legal y el banco inicial tiene una oportunidad formal para igualar o mejorar la propuesta.
La agrupación o reunificación de deudas junta varias obligaciones en un préstamo. Puede incluir la hipoteca, préstamos personales o tarjetas, pero no convierte automáticamente una deuda cara en una deuda barata. Si se garantiza con la vivienda, el riesgo aumenta porque una deuda que antes no estaba respaldada por el inmueble puede quedar conectada a él.
| Vía | Qué cambia | Entidad | Coste típico | Perfil encaja |
|---|---|---|---|---|
| Novación modificativa | Tipo, plazo, diferencial o vinculaciones | El banco actual | Depende de la escritura y de la modificación | Quien quiere mejorar condiciones sin trasladar el préstamo |
| Subrogación | Se traslada la hipoteca a otro banco | Nueva entidad, con intervención del banco inicial | Gastos y compensaciones previstos en la operación | Quien recibe una oferta claramente mejor y comparable |
| Agrupación de deudas | Se unen varias deudas en un préstamo | Banco actual o entidad nueva | Puede incluir costes de nueva financiación, garantías y productos asociados | Quien necesita ordenar pagos y ha calculado el coste total |
Los datos del INE muestran qué ocurre en la práctica. En septiembre de 2025 hubo 13.076 hipotecas con cambios en sus condiciones. De ellas, 7.881 fueron novaciones, el 60,3 %, y 814 fueron subrogaciones al acreedor, el 6,2 %, según la Estadística de Hipotecas del INE de septiembre de 2025. La mayoría, por tanto, se negocia con el banco original.
Mi recomendación es sencilla: pide primero una novación y compara después una subrogación. Si tienes varias deudas, no aceptes una agrupación solo porque deja un único recibo. Comprueba qué garantía respalda cada deuda, cuánto pagarás en total y qué sucede si vuelves a tener dificultades.
Cómo se hace una refinanciación paso a paso
Una refinanciación no se prepara en una conversación telefónica. Empieza con papeles, números y una comparación limpia. Si el banco te pide firmar antes de entregarte la documentación, frena.
Cinco pasos que debes controlar
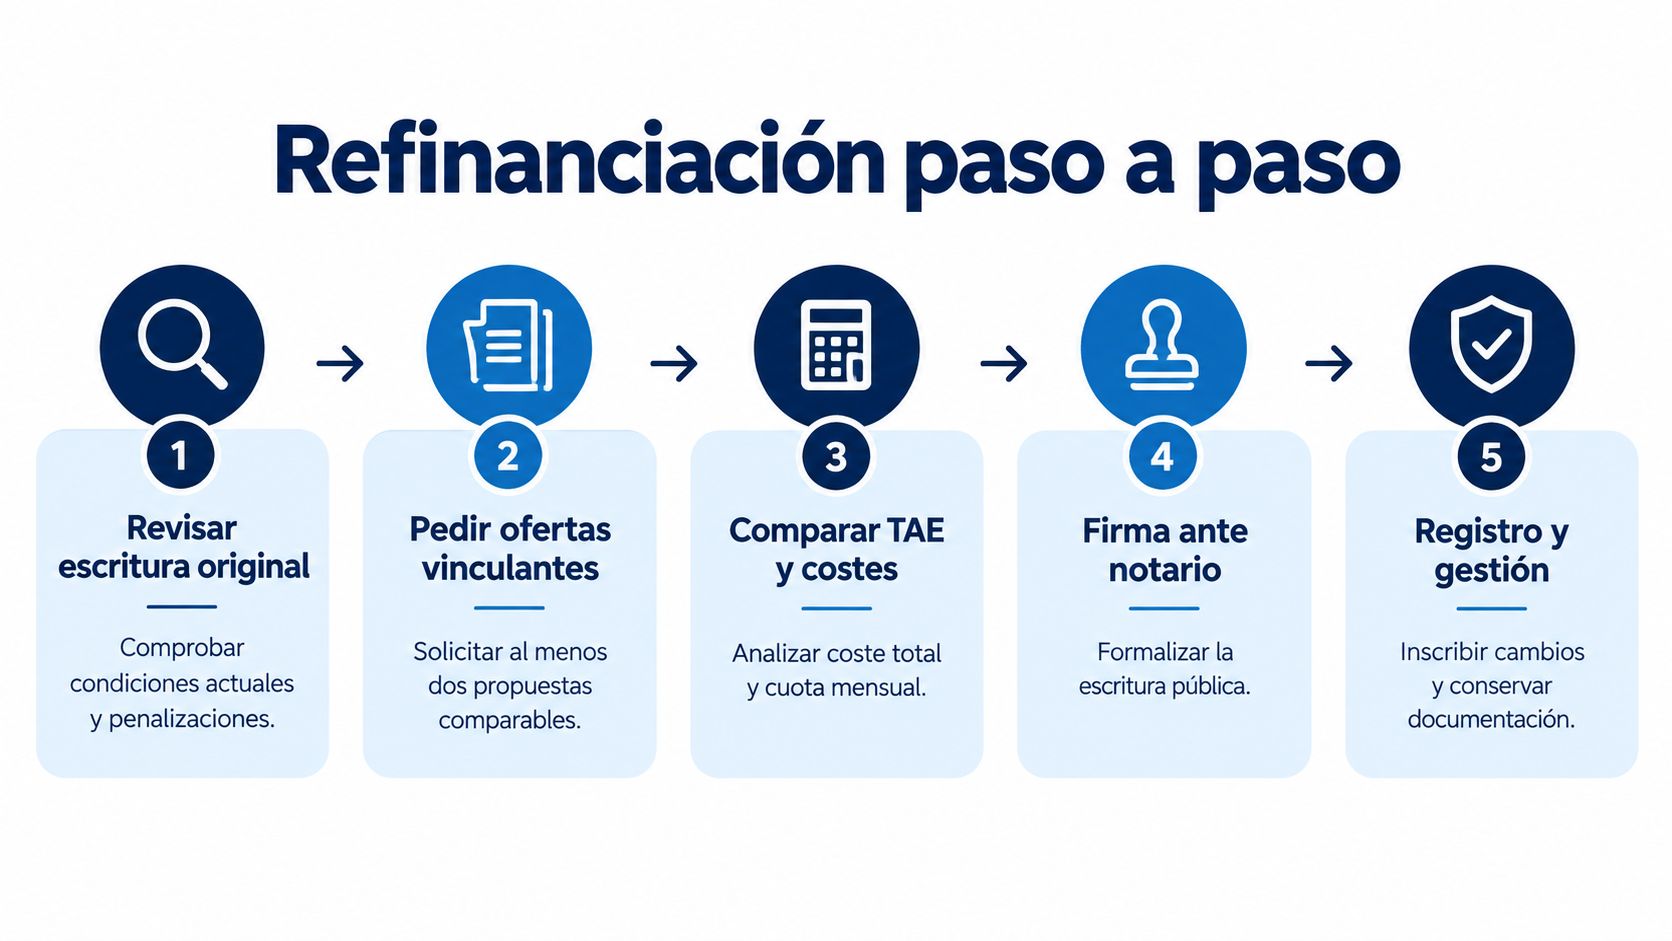
Revisa la escritura original. Localiza el capital pendiente, el tipo, el plazo, las comisiones y las vinculaciones. Guarda también recibos, cartas del banco y acuerdos posteriores.
Pide ofertas vinculantes comparables. No compares una cuota de un banco con el tipo nominal de otro. Exige que cada propuesta indique plazo, TAE, coste total, seguros, comisiones y condiciones para conservar las bonificaciones.
Entrega la documentación económica. El banco suele pedir nóminas o justificantes de ingresos, declaración de IRPF, vida laboral, recibos de otros préstamos y datos de la vivienda. Si hay dos titulares, preparad la documentación de ambos.
Deja que el banco analice la operación. La entidad estudiará tu capacidad de pago y la garantía. Si se trata de una subrogación, la oferta debe llegar al banco inicial para que pueda reaccionar dentro del procedimiento.
Firma solo cuando entiendas la escritura. La operación puede requerir notaría, inscripción y gestión documental. Conserva la oferta, la escritura nueva y cualquier comunicación sobre la cancelación o modificación.
La Ley 5/2019 establece el plazo de 15 días para que pueda otorgarse la escritura de subrogación si el deudor no ha formalizado con su entidad la novación modificativa dentro de ese periodo. No confundas ese plazo legal con una obligación de firmar deprisa. El plazo protege el procedimiento, no sustituye tu derecho a revisar.
En la práctica, una novación puede llevar varias semanas y una subrogación puede alargarse por la intervención de dos entidades. No te prometo una fecha cerrada porque depende de la documentación, del estudio de solvencia y de la notaría. Lo que sí puedes exigir es que te entreguen las condiciones por escrito antes de comprometerte.
Puedes consultar este recurso audiovisual mientras reúnes la documentación:
No firmes en la oficina por cansancio. Pide la documentación, llévatela a casa y compárala con la escritura que ya tienes.
Cuánto cuesta de verdad refinanciar la hipoteca
El coste real no aparece solo en el tipo de interés. Tienes que sumar el efecto del plazo, las comisiones, la tasación si procede, los gastos de formalización que correspondan y el precio de los productos vinculados. Un banco puede ofrecerte una cuota atractiva y recuperar esa ventaja mediante seguros, tarjetas o una duración más larga.
La TAE sirve para comparar mejor porque incorpora más elementos que el tipo nominal. Aun así, no la mires aislada. Una oferta con una TAE aparentemente inferior puede no encajar si exige productos que no quieres mantener o si aumenta demasiado el tiempo de devolución.
Una comparación que evita engaños
Supón que tu banco ofrece una novación con una cuota un 8 % menor, pero a cambio amplía el plazo cinco años. Esa reducción mensual puede darte aire, especialmente si tus ingresos han bajado, pero no demuestra que ahorres. Hay que calcular los intereses de todo el periodo nuevo y compararlos con los que pagarías manteniendo el préstamo.
La otra opción podría ser una subrogación con un diferencial más bajo, pero condicionada a domiciliar la nómina y contratar un seguro adicional. En ese caso, compara:
- Cuota mensual actual y cuota de cada oferta.
- Intereses pendientes en cada escenario.
- TAE y tipo nominal.
- Coste de seguros durante toda la operación.
- Comisiones de modificación, subrogación o amortización.
- Gastos de tasación, notaría, registro y gestoría que correspondan.
- Penalizaciones si cancelas o amortizas antes.
- Condiciones para conservar cualquier bonificación.
En junio de 2025, las nuevas hipotecas sobre vivienda tuvieron un tipo medio inicial del 3,00 % en variables y del 2,98 % en fijas, con un plazo medio de 25 años; el 72,0 % se formalizó a tipo fijo, según los datos del INE sobre hipotecas de junio de 2025. Es una referencia de mercado, no una promesa de que tú puedas obtener esas condiciones. Tu perfil, el capital pendiente y la vivienda mandan.
Antes de aceptar una oferta, puedes revisar también esta guía sobre cómo reclamar los gastos de una hipoteca. No porque toda refinanciación incluya una reclamación, sino porque conviene separar dos asuntos: cuánto cuesta cambiar el préstamo y si el contrato anterior contiene gastos o cláusulas que merecen revisión.
La cifra importante es el coste total pendiente, no la cuota que aparece en la primera página.
Si ya tienes atrasos, averigua si la nueva operación capitaliza cuotas impagadas. Eso puede ordenar el calendario, pero también aumentar el capital y los intereses sobre los que se calcula la deuda. Pide una tabla completa antes y después, no una explicación verbal.
Refinanciar o reclamar cláusulas abusivas
Bajar la cuota no convierte por sí solo una novación en un buen acuerdo. Refinanciar modifica las condiciones del préstamo para adaptarlas a tu situación. Reclamar cláusulas abusivas cuestiona el contrato original o cantidades cobradas indebidamente. Son decisiones distintas y pueden coincidir, pero firma solo después de separar ambas cuestiones.
Como en el caso de Nuria del inicio, el riesgo estaba en lo que la novación incluía más allá de la cuota. Una redacción amplia puede introducir un reconocimiento de deuda, una renuncia a reclamar o un acuerdo para cerrar cualquier disputa anterior. La cuota aparece en primera línea, mientras que la consecuencia jurídica puede esconderse en otra página.
Señales para parar y revisar
Pide la documentación completa y asesoramiento antes de firmar si encuentras alguna de estas situaciones:
- Renuncia general: declaras que no tienes nada más que reclamar al banco.
- Acuerdo global: el documento resuelve asuntos anteriores que nadie te ha explicado con claridad.
- Reconocimiento de deuda: aceptas una cantidad sin comprobar de dónde sale.
- Cláusula nueva sobre el suelo o el tipo: cambia el contrato y no puedes explicar sus efectos.
- Firma urgente: no recibes una copia completa o te presionan para decidir en el acto.
En una novación o subrogación, el banco debe explicar qué condiciones se modifican respecto del contrato inicial y entregarte información suficiente para valorar sus consecuencias. No te conformes con una explicación verbal: compara la escritura anterior con la nueva oferta y señala cada cambio.
Una refinanciación bien planteada cambia lo necesario, detalla el coste y no utiliza la necesidad de reducir la cuota para cerrar reclamaciones antiguas. Si el documento mezcla ambas cosas, detén la firma hasta entender qué derechos conservas y cuáles pretenden limitar.
Si sospechas que existe una cláusula suelo, gastos hipotecarios indebidos, vencimiento anticipado abusivo u otra condición cuestionable, revisa primero la escritura, los recibos y la oferta nueva con un profesional. La guía sobre cláusulas abusivas en la hipoteca sirve para identificar posibles problemas, pero la respuesta depende del texto exacto, las fechas y los documentos entregados. Si hay una reclamación posible, no la des por cerrada solo porque el banco te ofrezca una cuota menor.
Riesgos, comisiones y cláusulas que conviene revisar
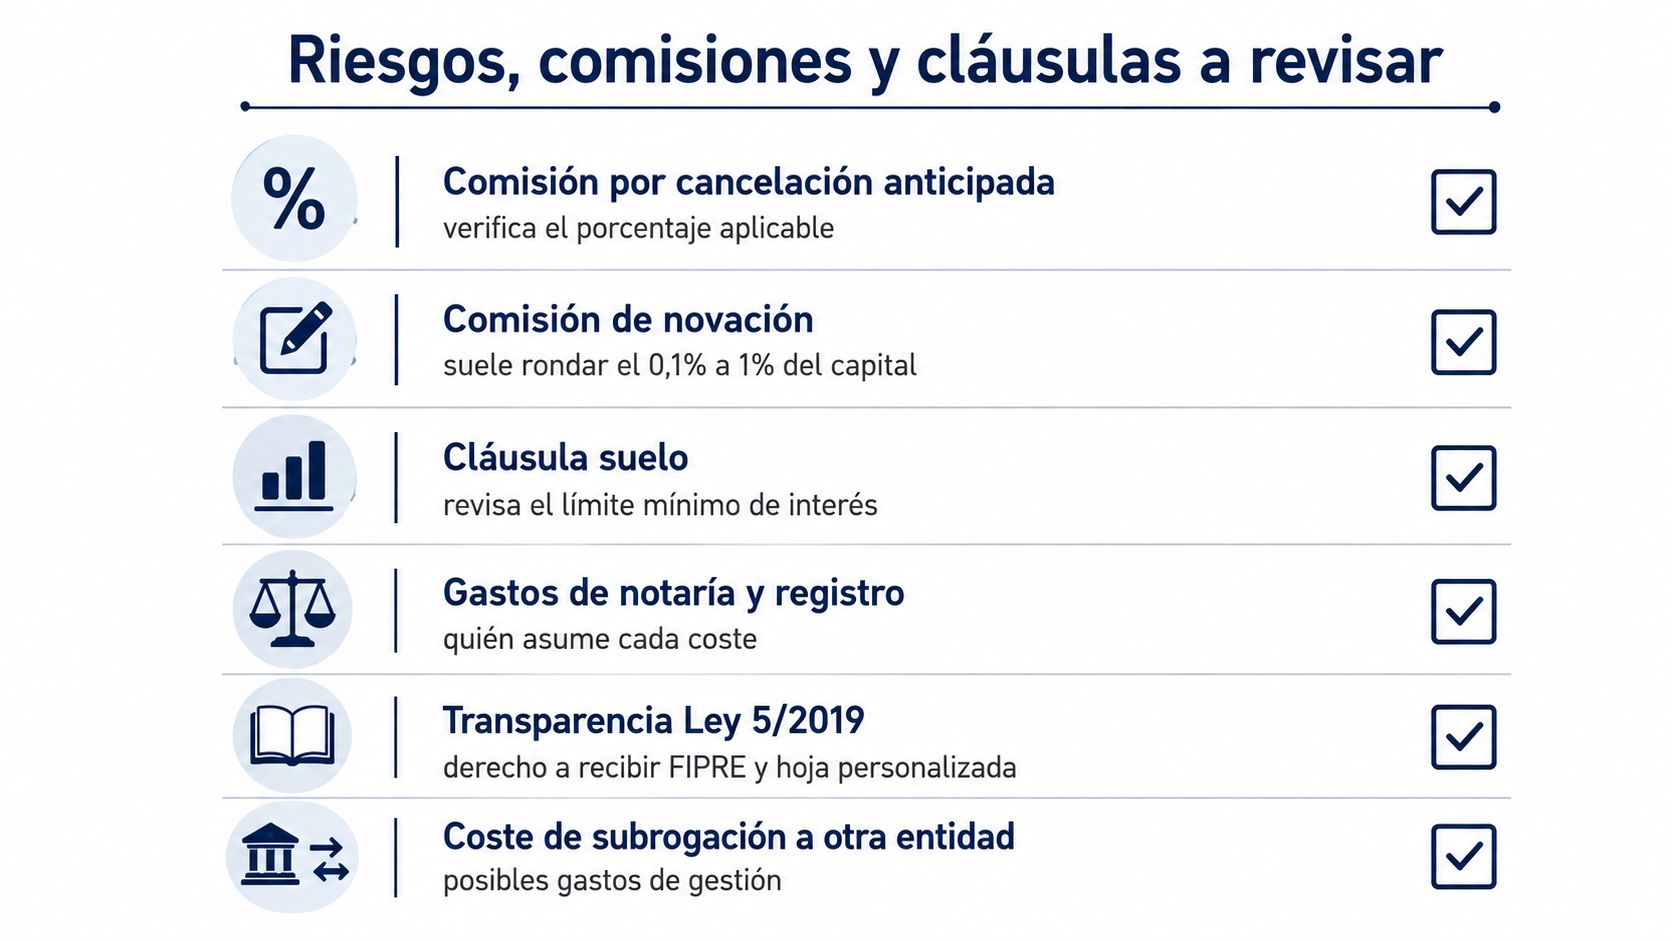
Una cuota más baja puede esconder un plazo más largo, más intereses o garantías adicionales. En la refinanciación revisa el coste total y el alcance jurídico de cada cambio, no solo el tipo anunciado por el banco.
Términos que debes localizar
Lee la oferta y la escritura buscando estas expresiones:
- Comisión: identifica qué actuación la genera, cuándo se cobra y sobre qué importe se calcula.
- Compensación por desistimiento o amortización anticipada: comprueba el coste de cancelar o reducir la deuda antes del vencimiento.
- Interés de demora: revisa desde qué momento se aplica y cómo se calcula sobre las cantidades pendientes.
- Garantías: confirma si respondes con otro inmueble, si entra otra persona como garante o si aumenta la responsabilidad de los titulares.
- Capitalización de atrasos: verifica si las cuotas vencidas, intereses o gastos se suman al capital pendiente y generan nuevos intereses.
Las condiciones comerciales ya deben compararse con números, como se explica al analizar el coste de la operación. Aquí importa detectar qué obligación jurídica asumes y qué puede ocurrir si incumples.
No firmes un seguro porque te digan que es obligatorio. Pide la base concreta de esa exigencia y distingue la cobertura necesaria de la que solo mejora el precio ofrecido. Comprueba la prima, la renovación y las consecuencias de contratar la póliza fuera del banco.
Si ya existen cuotas impagadas
Si acumulas retrasos, solicita una propuesta escrita y revisa si tu unidad familiar cumple los requisitos del Código de Buenas Prácticas. Para determinados hogares vulnerables, puede haber medidas como una carencia de dos años, una ampliación del plazo de hasta siete años, sin superar 40 años desde la concesión, una reducción del tipo en un 0,50 % del valor actual neto y la eliminación de la cláusula suelo.
La protección no se concede automáticamente. La entidad debe comprobar los requisitos económicos y familiares, y tú debes aportar la documentación que acredite la situación. Si existe riesgo de ejecución hipotecaria, reúne recibos, comunicaciones, ingresos, gastos y escritura sin esperar a que el problema avance.
Para ordenar las partidas y posibles costes, consulta esta herramienta de gastos hipotecarios. Pide una copia completa de cualquier documento, revísala fuera de la oficina y busca asesoramiento si no entiendes una obligación o una garantía.
Checklist final y cuándo llamar a un abogado
Antes de firmar, marca cada punto:
- Tienes la escritura original y la oferta nueva.
- Has pedido propuestas comparables por escrito.
- Has calculado TAE, intereses y coste total.
- Sabes qué pasa si amplías el plazo.
- Conoces el precio de seguros y productos vinculados.
- Has revisado comisiones y amortización anticipada.
- No hay renuncias ni acuerdos globales ocultos.
- Sabes cómo se tratan los posibles impagos.
Llama a un abogado si ya tienes cuotas impagadas, si el banco te da prisa, si aparece una renuncia, si no entiendes el reconocimiento de deuda o si sospechas que la hipoteca original contiene cláusulas abusivas. También si la operación afecta a otra garantía, a varios titulares o a una reunificación de deudas.
Si solo buscas estabilidad, compara novación y subrogación. Si necesitas liquidez, estudia primero una carencia o una negociación que no dispare el coste total. Si sospechas que te cobraron de más o firmaste condiciones abusivas, reclama antes de cerrar una refinanciación que pueda limitar tus opciones. El consejo general orienta, pero el caso concreto exige leer los documentos.
En Alcántara Moreno Abogados revisamos escrituras, ofertas de novación y subrogación, costes, impagos y posibles cláusulas abusivas para que sepas qué estás firmando. Puedes pedir una consulta sobre tu caso en Alcántara Moreno Abogados y valorar con documentación si conviene refinanciar, negociar o reclamar antes.